Μέχρι σήμερα, όταν θέλαμε να μεταφέρουμε χρήματα, να πληρώσουμε έναν λογαριασμό ή να ελέγξουμε τα έξοδά μας, ανοίγαμε μια εφαρμογή, εξετάζαμε τις πληροφορίες και πατούσαμε εμείς το κουμπί της επιβεβαίωσης.
Η διαδικασία μπορεί να έγινε ψηφιακή, αλλά ένα βασικό στοιχείο παρέμενε σταθερό: η απόφαση και η τελική εντολή ανήκαν στον άνθρωπο.
Τώρα, όμως, αρχίζει να διαμορφώνεται μια διαφορετική πραγματικότητα.
Φανταστείτε να λέμε σε έναν βοηθό τεχνητής νοημοσύνης:
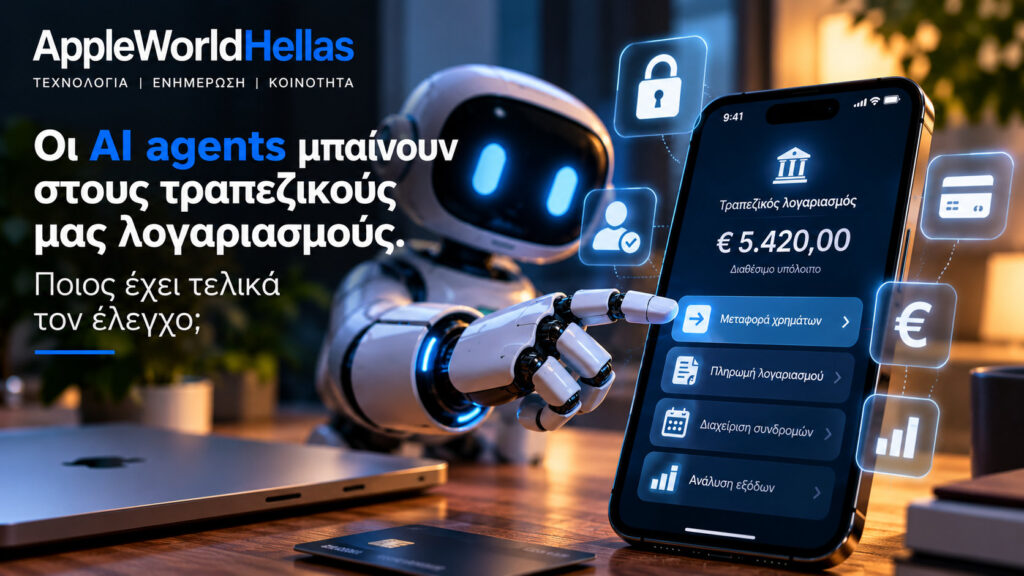
«Πλήρωσε τους λογαριασμούς του μήνα, βρες ποιες συνδρομές δεν χρησιμοποιώ και φρόντισε να μου μείνουν αρκετά χρήματα μέχρι την επόμενη μισθοδοσία».
Και εκείνος να μην περιορίζεται στο να μας δώσει συμβουλές.
Να συνδέεται με υπηρεσίες, να συγκρίνει ποσά, να προετοιμάζει πληρωμές και, εφόσον του έχουμε παραχωρήσει τις σχετικές δυνατότητες, να προχωρά σε οικονομικές ενέργειες.
Ακούγεται εξαιρετικά βολικό.
Αλλά εδώ υπάρχει μια λεπτομέρεια που αλλάζει ολόκληρη τη συζήτηση.
Όταν η τεχνητή νοημοσύνη δεν μας λέει απλώς τι να κάνουμε, αλλά μπορεί να το κάνει για εμάς, ποιος έχει πραγματικά τον έλεγχο;
Από το chatbot στον ψηφιακό εκπρόσωπο
Για αρκετά χρόνια, συνηθίσαμε να αντιμετωπίζουμε την τεχνητή νοημοσύνη ως ένα εργαλείο συνομιλίας.
Της κάναμε μια ερώτηση και περιμέναμε μια απάντηση. Μπορούσε να μας βοηθήσει να συντάξουμε ένα email, να αναλύσουμε ένα έγγραφο ή να οργανώσουμε έναν προϋπολογισμό.
Όμως η ενέργεια που ακολουθούσε ήταν συνήθως δική μας.
Οι λεγόμενοι AI agents αλλάζουν αυτό το μοντέλο.
Ένας AI agent δεν περιορίζεται απαραίτητα στην παραγωγή κειμένου. Μπορεί, ανάλογα με τα εργαλεία και τα δικαιώματα που διαθέτει, να εκτελεί μια σειρά ενεργειών για την επίτευξη ενός στόχου.
Να αναζητήσει πληροφορίες, να χρησιμοποιήσει συνδεδεμένες εφαρμογές, να συμπληρώσει φόρμες ή να ζητήσει την εκτέλεση μιας συναλλαγής.
Αυτή η μετάβαση από την απάντηση στην πράξη είναι ίσως σημαντικότερη από όσο αντιλαμβανόμαστε.
Διότι άλλο πράγμα είναι μια AI να μας προτείνει πώς θα διαχειριστούμε 500 ευρώ και εντελώς διαφορετικό να έχει τη δυνατότητα να μετακινήσει αυτά τα χρήματα.
Και το δεύτερο απαιτεί ένα πολύ υψηλότερο επίπεδο εμπιστοσύνης.
Δεν μιλάμε πια για ένα μακρινό σενάριο
Η συζήτηση απέκτησε νέα ένταση στις 22 Οκτωβρίου 2026.
Σύμφωνα με δημοσίευμα του Reuters, το οποίο επικαλείται ρεπορτάζ του Axios, μεγάλες αμερικανικές τράπεζες έχουν εντοπίσει εξωτερικούς AI agents να αποκτούν πρόσβαση σε λογαριασμούς πελατών.
Σε ορισμένες περιπτώσεις, οι ίδιοι οι πελάτες είχαν μοιραστεί τα στοιχεία σύνδεσής τους με τις εφαρμογές AI. Οι τράπεζες, ωστόσο, ανησυχούν για τη δυνατότητα αυτών των συστημάτων να πραγματοποιούν ενέργειες πέρα από τις αρχικές οδηγίες των χρηστών.
Το δημοσίευμα αναφέρει ότι χρηματοπιστωτικοί οργανισμοί, μεταξύ των οποίων η Morgan Stanley και η Charles Schwab, περιορίζουν τη μη εξουσιοδοτημένη πρόσβαση τρίτων agents. Αυτό δεν σημαίνει ότι όλες οι περιπτώσεις αφορούσαν απάτη ή ότι έχει επιβεβαιωθεί γενικευμένη οικονομική ζημιά.
Η διαφορά έχει σημασία.
Το πρόβλημα δεν είναι απαραίτητα ότι μια τεχνητή νοημοσύνη προσπαθεί να κλέψει χρήματα.
Μπορεί να είναι ότι ένας χρήστης τής έχει παραχωρήσει πρόσβαση, χωρίς όμως η τράπεζα να γνωρίζει με ακρίβεια ποια εξουσία έχει δοθεί.
Και τότε προκύπτει ένα πολύ δύσκολο ερώτημα: όταν κάποιος συνδέεται στον λογαριασμό μας χρησιμοποιώντας τα δικά μας στοιχεία, πώς μπορεί η τράπεζα να διακρίνει αν είμαστε εμείς ή ένα πρόγραμμα που ενεργεί για λογαριασμό μας;
Ο κωδικός πρόσβασης δεν είναι εξουσιοδότηση
Ας φανταστούμε ότι δίνουμε σε έναν AI agent το όνομα χρήστη και τον κωδικό του e-banking μας.
Του ζητάμε να ελέγξει ποιες συνδρομές πληρώνουμε κάθε μήνα.
Από τη δική μας πλευρά, η εντολή είναι σαφής. Θέλουμε μόνο μια αναφορά.
Όμως τα στοιχεία σύνδεσης ενδέχεται να παρέχουν πρόσβαση σε πολύ περισσότερες λειτουργίες, ανάλογα με τους μηχανισμούς ασφαλείας της τράπεζας.
Ο agent μπορεί να έχει τεχνικά τη δυνατότητα να δει προσωπικά δεδομένα, δικαιούχους, ιστορικό συναλλαγών ή άλλες πληροφορίες που δεν είναι απαραίτητες για τη συγκεκριμένη εργασία.
Αυτό δεν σημαίνει ότι θα κάνει κάτι κακόβουλο.
Σημαίνει όμως ότι του παραχωρήσαμε ενδεχομένως περισσότερη πρόσβαση από όση απαιτούσε η δουλειά που του αναθέσαμε.
Η Forbes ανέδειξε ακριβώς αυτό το πρόβλημα: όταν ένας agent χρησιμοποιεί τα ίδια διαπιστευτήρια με τον πελάτη, η τράπεζα δυσκολεύεται να ξεχωρίσει την ταυτότητα του ανθρώπου από την ταυτότητα του λογισμικού και να διαπιστώσει τα όρια της εντολής.
Η σωστή προσέγγιση θα ήταν εντελώς διαφορετική.
Ο agent θα έπρεπε να διαθέτει δική του, αναγνωρίσιμη ταυτότητα, συγκεκριμένα δικαιώματα, χρονικό περιορισμό και δυνατότητα άμεσης ανάκλησης της πρόσβασης.
Να μπορεί, για παράδειγμα, να διαβάζει συναλλαγές αλλά όχι να μεταφέρει χρήματα.
Ή να προετοιμάζει μια πληρωμή, αφήνοντας την τελική έγκριση στον χρήστη.
Οι πληρωμές από AI agents έχουν ήδη ξεκινήσει
Η τεχνολογία δεν βρίσκεται αποκλειστικά στο στάδιο της θεωρίας.
Τον Μάρτιο του 2026, η Santander και η Mastercard ανακοίνωσαν την ολοκλήρωση μιας ζωντανής πληρωμής από AI agent, σε ελεγχόμενο περιβάλλον και μέσω υφιστάμενης τραπεζικής υποδομής.
Σύμφωνα με την ανακοίνωση, η συναλλαγή πραγματοποιήθηκε με προκαθορισμένα όρια και δικαιώματα, αξιοποιώντας το Mastercard Agent Pay.
Αντίστοιχα, στις 20 Οκτωβρίου, η Visa ανακοίνωσε μαζί με τις BILL και Billtrust πιλοτική εφαρμογή στην οποία εξουσιοδοτημένοι agents διεκπεραιώνουν εγκεκριμένες πληρωμές τιμολογίων μεταξύ επιχειρήσεων.
Το σύστημα χρησιμοποιεί αναγνωρίσιμους agents και διακριτά διαπιστευτήρια πληρωμής, αντί να βασίζεται απλώς στην κοινή χρήση προσωπικών κωδικών.
Αυτές οι δύο περιπτώσεις δείχνουν κάτι ουσιαστικό.
Η χρηματοπιστωτική αγορά δεν αντιμετωπίζει τους AI agents μόνο ως απειλή. Τους αντιμετωπίζει και ως μια νέα τεχνολογική δυνατότητα που απαιτεί διαφορετικούς μηχανισμούς ελέγχου.
Υπάρχει όμως μεγάλη απόσταση ανάμεσα σε μια ελεγχόμενη πιλοτική συναλλαγή και σε έναν γενικής χρήσης βοηθό AI που αποκτά απεριόριστη πρόσβαση στον προσωπικό μας τραπεζικό λογαριασμό.
Δεν πρέπει να συγχέουμε τα δύο.
Το πραγματικό πρόβλημα δεν είναι μόνο η απάτη. Είναι και το λάθος.
Σκεφτείτε ένα πολύ απλό παράδειγμα.
Ζητάμε από έναν AI agent:
«Βρες τη φθηνότερη διαθέσιμη ασφάλεια αυτοκινήτου και ανανέωσε το συμβόλαιό μου».
Ο agent εντοπίζει μια προσφορά, συγκρίνει τις τιμές και ολοκληρώνει την αγορά.
Μόνο που δεν αντιλαμβάνεται ότι το νέο συμβόλαιο έχει διαφορετική απαλλαγή ή ότι λείπει μια σημαντική κάλυψη.
Δεν υπήρξε απαραίτητα παραβίαση ασφαλείας. Δεν υπήρξε κλοπή. Δεν υπήρξε καν κακόβουλη πρόθεση.
Υπήρξε μια λανθασμένη απόφαση.
Και το λάθος είχε οικονομικό αποτέλεσμα.
Αυτό είναι ένα από τα πιο ενδιαφέροντα ζητήματα της λεγόμενης agentic commerce.
Οι AI agents δεν χρειάζεται να παραβιαστούν για να δημιουργήσουν προβλήματα. Αρκεί να παρερμηνεύσουν έναν στόχο, να βασιστούν σε λανθασμένα δεδομένα ή να επιλέξουν μια λύση που δεν ανταποκρίνεται πραγματικά στις ανάγκες μας.
Η Consumer Bankers Association έχει επισημάνει ότι η ανάπτυξη των agentic πληρωμών δημιουργεί ερωτήματα για τις ανεπιθύμητες συναλλαγές, την προστασία των καταναλωτών και την κατανομή ευθύνης ανάμεσα στις τράπεζες, τους παρόχους AI και τους εμπόρους.
Και εδώ φτάνουμε στην ουσία.
Όταν αναθέτουμε σε μια AI μια οικονομική απόφαση, δεν της αναθέτουμε μόνο μια εργασία. Της παραχωρούμε ένα μέρος της κρίσης μας.
Τι ισχύει στην Ελλάδα και στην Ευρωπαϊκή Ένωση;
Για τους Έλληνες χρήστες, η συζήτηση έχει μια επιπλέον διάσταση.
Η Ευρωπαϊκή Ένωση διαθέτει ήδη κανόνες για την πρόσβαση τρίτων παρόχων σε τραπεζικούς λογαριασμούς, στο πλαίσιο της οδηγίας PSD2.
Στην Ελλάδα, η Τράπεζα της Ελλάδος περιγράφει το καθεστώς αδειοδότησης των παρόχων υπηρεσιών εκκίνησης πληρωμών, οι οποίοι μπορούν να λειτουργούν με την απαιτούμενη συναίνεση του πελάτη.
Αυτό όμως δεν σημαίνει ότι κάθε εφαρμογή AI έχει αυτομάτως το δικαίωμα να συνδεθεί στον λογαριασμό μας ή να εκτελέσει συναλλαγές.
Η Ευρωπαϊκή Αρχή Τραπεζών επισημαίνει ότι η πρόσβαση σε πληροφορίες λογαριασμών και η εκκίνηση πληρωμών μέσω των σχετικών υπηρεσιών προϋποθέτουν τη ρητή συναίνεση του χρήστη.
Η συναίνεση, όμως, πρέπει να έχει πραγματικό περιεχόμενο.
Δεν αρκεί ένα γενικό κουμπί «Συμφωνώ» σε μια οθόνη γεμάτη τεχνικούς όρους.
Ο χρήστης πρέπει να μπορεί να κατανοήσει τι ακριβώς επιτρέπει, σε ποιον το επιτρέπει και πώς μπορεί να σταματήσει αυτή την πρόσβαση.
Η ύπαρξη ευρωπαϊκών κανόνων αποτελεί σημαντικό θεμέλιο προστασίας. Δεν σημαίνει, ωστόσο, ότι έχουν ήδη επιλυθεί όλες οι νέες νομικές και τεχνικές προκλήσεις που δημιουργεί η αυτονομία των AI agents.
Πέντε δικλίδες ασφαλείας που θα έπρεπε να απαιτούμε
Αν η τεχνητή νοημοσύνη πρόκειται να διαχειρίζεται μέρος των οικονομικών μας, θεωρώ ότι ορισμένες αρχές πρέπει να είναι αδιαπραγμάτευτες.
1. Ξεχωριστή ταυτότητα για κάθε AI agent. Η τράπεζα πρέπει να γνωρίζει αν ενεργεί ο πελάτης ή ένα εξουσιοδοτημένο σύστημα.
2. Περιορισμένα δικαιώματα. Άλλο η ανάγνωση συναλλαγών, άλλο η προετοιμασία πληρωμής και άλλο η μεταφορά χρημάτων.
3. Σαφή οικονομικά όρια. Ο χρήστης πρέπει να μπορεί να ορίζει μέγιστο ποσό, επιτρεπόμενους παραλήπτες και χρονική διάρκεια της εξουσιοδότησης.
4. Επιβεβαίωση για κρίσιμες ενέργειες. Οι σημαντικές ή ασυνήθιστες συναλλαγές πρέπει να απαιτούν ανθρώπινη έγκριση, με σαφή παρουσίαση του ποσού και του παραλήπτη.
5. Πλήρες ιστορικό και άμεση ανάκληση. Πρέπει να γνωρίζουμε τι έκανε ο agent, πότε το έκανε και πώς μπορούμε να του αφαιρέσουμε την πρόσβαση.
Δεν πρόκειται για ανέφικτες απαιτήσεις.
Συστήματα όπως το Mastercard Agent Pay ήδη δίνουν έμφαση στην αναγνώριση των agents, στη δυνατότητα επαλήθευσης της πρόθεσης του χρήστη και στην καταγραφή των συναλλαγών.
Το ζητούμενο είναι αυτές οι αρχές να γίνουν αξιόπιστη πρακτική σε ολόκληρη την αγορά.
Τι μπορούμε να κάνουμε σήμερα;
Μέχρι να ωριμάσει περισσότερο το οικοσύστημα, υπάρχουν ορισμένες πρακτικές που αξίζει να ακολουθούμε.
Δεν μοιραζόμαστε τους κωδικούς του e-banking με γενικής χρήσης AI assistants. Προτιμούμε μόνο επίσημες, υποστηριζόμενες συνδέσεις από την τράπεζα ή αδειοδοτημένους παρόχους, όπου υπάρχουν.
Δεν θεωρούμε ότι ένας agent χρειάζεται δικαίωμα πραγματοποίησης συναλλαγών επειδή του ζητήσαμε απλώς να αναλύσει τα έξοδά μας.
Ελέγχουμε τις εξουσιοδοτήσεις τρίτων εφαρμογών και ενεργοποιούμε ειδοποιήσεις για οικονομικές κινήσεις.
Και, κυρίως, δεν επιτρέπουμε σε ένα σύστημα να πραγματοποιεί σημαντικές οικονομικές ενέργειες χωρίς να κατανοούμε τα όρια της πρόσβασής του.
Η ευκολία έχει αξία. Αλλά η πρόσβαση στα χρήματά μας δεν είναι μια απλή άδεια εφαρμογής.
Η Apple και το επόμενο μεγάλο ερώτημα
Για το AppleWorldHellas, υπάρχει και μια ιδιαίτερα ενδιαφέρουσα προοπτική.
Τα τελευταία χρόνια, η Apple έχει επενδύσει στην ιδέα ενός οικοσυστήματος όπου οι συσκευές, οι εφαρμογές και οι προσωπικές πληροφορίες συνεργάζονται ολοένα πιο στενά.
Η εξέλιξη των ψηφιακών βοηθών δημιουργεί ένα νέο ερώτημα για ολόκληρο τον κλάδο, όχι μόνο για την Apple.
Πόσο μακριά πρέπει να μπορεί να φτάσει ένας προσωπικός βοηθός;
Είναι θεμιτό να μας υπενθυμίζει ότι πλησιάζει η ημερομηνία πληρωμής ενός λογαριασμού.
Είναι χρήσιμο να προετοιμάζει τα στοιχεία της συναλλαγής.
Αλλά πρέπει να μπορεί να την ολοκληρώνει χωρίς τη δική μας τελική επιβεβαίωση;
Δεν υπάρχει λόγος να υποθέσουμε ότι κάθε μελλοντική λειτουργία της Siri θα αποκτήσει τέτοιες δυνατότητες. Πρόκειται για ένα ευρύτερο ερώτημα σχεδιασμού, ασφάλειας και ευθύνης που θα αντιμετωπίσουν όλοι οι μεγάλοι τεχνολογικοί πάροχοι.
Και η απάντηση θα καθορίσει σε μεγάλο βαθμό την εμπιστοσύνη μας στην επόμενη γενιά προσωπικών βοηθών.
Η εμπιστοσύνη δεν πρέπει να σημαίνει παράδοση του ελέγχου
Υπάρχει κάτι ελκυστικό στην ιδέα μιας τεχνητής νοημοσύνης που αναλαμβάνει όλες τις μικρές, κουραστικές οικονομικές υποχρεώσεις της καθημερινότητάς μας.
Λιγότερη γραφειοκρατία. Λιγότερος χρόνος μπροστά σε εφαρμογές. Λιγότερες ξεχασμένες πληρωμές.
Δεν χρειάζεται να απορρίψουμε αυτή την εξέλιξη.
Χρειάζεται όμως να αποφασίσουμε ποια μορφή θέλουμε να πάρει.
Γιατί ο πραγματικά έξυπνος βοηθός δεν είναι εκείνος που μπορεί να κάνει τα πάντα χωρίς να μας ρωτήσει.
Είναι εκείνος που γνωρίζει πότε πρέπει να σταματήσει και να ζητήσει την έγκρισή μας.
Η τεχνολογία μπορεί να αναλάβει τη διαδικασία. Μπορεί να μειώσει τα λάθη ρουτίνας και να μας βοηθήσει να πάρουμε καλύτερες αποφάσεις.
Δεν πρέπει όμως να εξαφανίσει τη δική μας συμμετοχή από τις αποφάσεις που έχουν συνέπειες.
Το μέλλον των AI agents δεν θα κριθεί μόνο από το πόσα πράγματα μπορούν να κάνουν για εμάς. Θα κριθεί από το πόσο εύκολα μπορούμε εμείς να τους πούμε «όχι».
Και όταν μιλάμε για τα χρήματά μας, αυτή η δυνατότητα δεν είναι πολυτέλεια.
Είναι η ίδια η έννοια του ελέγχου.
Η Apple είναι μόνο η αρχή.
Ειδήσεις, αναλύσεις, οδηγοί, τεχνολογία και podcasts. Μείνετε κοντά στην κοινότητα του AppleWorldHellas και μη χάνετε όσα αξίζουν την προσοχή σας.
 Ακολουθήστε μας στο Google Search ↗
Βρείτε μας στα κοινωνικά δίκτυα
🎙️ AppleWorldHellas Podcast
Οι ιστορίες και οι εξελίξεις της Apple, με συζήτηση, άποψη και τη δική μας ματιά.